Cung cầu tiền tệ đóng vai trò quan trọng trong việc duy trì sự ổn định của nền kinh tế. Tuy nhiên, không phải ai cũng hiểu rõ cung cầu tiền tệ là gì và cách phân loại các khối tiền. Bài viết sẽ giúp bạn khám phá bản chất, đặc điểm và những yếu tố ảnh hưởng.
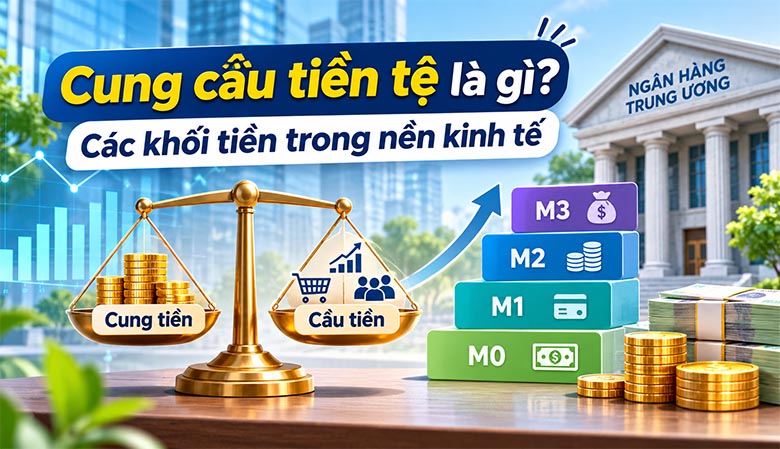
1. Cung cầu tiền tệ là gì? Khám phá bản chất và cơ chế hoạt động
Cung cầu tiền tệ là một trong những khái niệm quan trọng của kinh tế học vĩ mô, phản ánh mối quan hệ giữa lượng tiền được cung ứng và nhu cầu nắm giữ tiền trong nền kinh tế. Đây là yếu tố có ảnh hưởng đến lãi suất, hoạt động tín dụng, đầu tư, tiêu dùng và sự ổn định của thị trường tài chính.
Để hiểu rõ cung cầu tiền tệ là gì, trước tiên cần phân biệt hai khái niệm cơ bản: cung tiền tệ và cầu tiền tệ.
1.1. Cung tiền tệ là gì?
Cung tiền tệ (Money Supply) là tổng lượng tiền được xác định theo một thước đo cụ thể đang tồn tại trong nền kinh tế tại một thời điểm nhất định. Lượng tiền này thường bao gồm tiền mặt lưu hành ngoài hệ thống ngân hàng và những khoản tiền gửi đáp ứng tiêu chí thống kê.
Cung tiền không đơn thuần là số lượng tiền giấy được in ra. Trong nền kinh tế hiện đại, phần lớn tiền được sử dụng dưới hình thức tiền gửi ngân hàng, có thể chuyển khoản hoặc thanh toán điện tử.
Một số yếu tố ảnh hưởng đến cung tiền gồm:
- Chính sách tiền tệ: Ngân hàng trung ương sử dụng các công cụ điều hành để tác động đến thanh khoản và điều kiện tín dụng.
- Hoạt động của ngân hàng thương mại: Quá trình cho vay có thể tạo ra tiền gửi mới trong hệ thống ngân hàng.
- Nhu cầu tín dụng: Doanh nghiệp và người dân tăng vay vốn có thể thúc đẩy sự mở rộng tiền gửi.
- Hành vi sử dụng tiền: Việc nắm giữ tiền mặt, gửi tiết kiệm hoặc chuyển đổi tài sản ảnh hưởng đến cơ cấu các khối tiền.
Ví dụ, khi điều kiện tín dụng thuận lợi, doanh nghiệp có thể dễ dàng tiếp cận vốn vay để mở rộng sản xuất. Hoạt động cho vay và sử dụng vốn sau đó có thể làm thay đổi lượng tiền gửi trong nền kinh tế.
1.2. Cầu tiền tệ là gì?
Cầu tiền tệ (Money Demand) là nhu cầu nắm giữ tiền của các cá nhân, doanh nghiệp và tổ chức nhằm phục vụ giao dịch, dự phòng hoặc quản lý tài sản.
Khác với nhu cầu mua hàng hóa thông thường, cầu tiền tệ thể hiện mong muốn giữ một phần tài sản dưới dạng tiền thay vì chuyển toàn bộ sang những tài sản khác.
Theo lý thuyết kinh tế học, cầu tiền thường xuất phát từ ba động cơ chính.
- Động cơ giao dịch: Người dân cần tiền để mua sắm thực phẩm, thanh toán hóa đơn, trả tiền thuê nhà hoặc thực hiện những khoản chi tiêu thường xuyên. Doanh nghiệp cũng cần tiền để trả lương, mua nguyên vật liệu và duy trì hoạt động kinh doanh.
- Động cơ dự phòng: Cá nhân và tổ chức thường giữ một khoản tiền nhằm ứng phó với những tình huống bất ngờ như mất việc, chi phí y tế hoặc nhu cầu sửa chữa thiết bị.
- Động cơ đầu cơ: Một số người lựa chọn giữ tiền trong thời gian chờ đợi cơ hội đầu tư hấp dẫn hơn, đặc biệt khi kỳ vọng giá tài sản hoặc lãi suất sẽ thay đổi.
Chẳng hạn, một người có thu nhập 20 triệu đồng mỗi tháng có thể dành 10 triệu đồng cho chi tiêu, 5 triệu đồng dự phòng và phần còn lại để tiết kiệm hoặc đầu tư. Tỷ lệ phân bổ phụ thuộc vào nhu cầu, mục tiêu và khả năng chấp nhận rủi ro.
1.3. Mối quan hệ giữa cung và cầu tiền tệ
Cung tiền và cầu tiền có mối quan hệ mật thiết, góp phần xác định trạng thái cân bằng trên thị trường tiền tệ.
Trong mô hình kinh tế học đơn giản, nếu cung tiền tăng trong khi cầu tiền không thay đổi, lãi suất cân bằng có xu hướng giảm. Ngược lại, khi nhu cầu nắm giữ tiền tăng nhưng cung tiền giữ nguyên, lãi suất có thể tăng.
Có thể hình dung qua ba tình huống:
- Cung tiền tăng, cầu tiền không đổi: lãi suất có xu hướng giảm.
- Cầu tiền tăng, cung tiền không đổi: lãi suất có xu hướng tăng.
- Cung và cầu tiền cùng thay đổi: kết quả phụ thuộc vào mức độ biến động của từng yếu tố.
Tuy nhiên, đây là mô hình lý thuyết. Trên thực tế, lãi suất còn chịu ảnh hưởng của chính sách ngân hàng trung ương, kỳ vọng lạm phát, rủi ro tín dụng và nhiều yếu tố khác.
1.4. Vai trò của cung cầu tiền tệ đối với nền kinh tế
Cung cầu tiền tệ ảnh hưởng trực tiếp hoặc gián tiếp đến nhiều hoạt động kinh tế.
Trước hết, sự thay đổi trong điều kiện tiền tệ có thể tác động đến chi phí vay vốn. Khi lãi suất giảm, doanh nghiệp có thêm động lực đầu tư và người dân có thể tăng nhu cầu vay tiêu dùng.
Bên cạnh đó, cung cầu tiền tệ còn liên quan đến lạm phát. Nếu tổng cầu tăng nhanh hơn khả năng cung ứng hàng hóa và dịch vụ, áp lực tăng giá có thể xuất hiện.
Ngoài ra, điều hành tiền tệ phù hợp còn góp phần duy trì sự ổn định của hệ thống ngân hàng, hỗ trợ thanh toán và hạn chế những biến động bất lợi trên thị trường tài chính.
Như vậy, hiểu rõ cung cầu tiền tệ là gì sẽ giúp người đọc nhận diện tốt hơn những thay đổi trong môi trường kinh tế và tài chính.
2. Các khối tiền trong nền kinh tế và đặc điểm từng loại
Để theo dõi lượng tiền đang lưu thông, các nhà kinh tế và cơ quan thống kê sử dụng những chỉ tiêu gọi là khối tiền hoặc tổng lượng tiền theo các phạm vi đo lường khác nhau.
Các khối tiền thường được phân biệt dựa trên khả năng thanh toán, mức độ thanh khoản và đặc điểm của những công cụ tài chính được tính vào từng chỉ tiêu.
2.1. Khối tiền M0 – Tiền cơ sở
M0 là ký hiệu đôi khi được sử dụng để chỉ tiền cơ sở hoặc một thước đo tiền hẹp, tùy hệ thống thống kê.
Trong cách hiểu tiền cơ sở, chỉ tiêu này thường bao gồm tiền mặt lưu hành và tiền dự trữ của các ngân hàng thương mại tại ngân hàng trung ương.
Tiền cơ sở đóng vai trò quan trọng trong hệ thống thanh toán và hoạt động điều hành tiền tệ.
Tuy nhiên, không nên đồng nhất M0 với tổng lượng tiền mà người dân có thể trực tiếp sử dụng để mua sắm, bởi một phần tiền cơ sở nằm trong hệ thống dự trữ ngân hàng.
2.2. Khối tiền M1 – Tiền giao dịch
M1 là thước đo tiền tệ hẹp, tập trung vào những loại tiền có khả năng phục vụ thanh toán trực tiếp.
Thông thường, M1 bao gồm tiền mặt lưu hành ngoài hệ thống ngân hàng và tiền gửi không kỳ hạn có thể sử dụng để thanh toán.
Ví dụ, tiền mặt trong ví hoặc số dư tài khoản thanh toán của một cá nhân có thể được tính vào M1 theo quy định thống kê tương ứng.
Đặc điểm nổi bật của M1 là tính thanh khoản cao. Người sở hữu có thể sử dụng nhanh chóng để mua hàng hóa, thanh toán dịch vụ hoặc chuyển tiền.
Tuy nhiên, tiền thuộc M1 thường có khả năng sinh lời thấp hơn những khoản tiền gửi tiết kiệm có kỳ hạn.
2.3. Khối tiền M2 – Tiền theo nghĩa rộng
M2 là chỉ tiêu có phạm vi rộng hơn M1, bao gồm tiền giao dịch và một số loại tiền gửi có tính thanh khoản tương đối cao.
Trong nhiều hệ thống thống kê, M2 có thể bao gồm:
- Những thành phần thuộc M1.
- Tiền gửi tiết kiệm.
- Tiền gửi có kỳ hạn đáp ứng điều kiện thống kê.
- Một số công cụ tiền tệ khác tùy quốc gia.
Ví dụ, một người gửi 100 triệu đồng vào tài khoản tiết kiệm kỳ hạn sáu tháng. Khoản tiền này thường không được tính vào M1 nhưng có thể thuộc M2.
M2 là chỉ tiêu quan trọng trong việc đánh giá xu hướng mở rộng tiền tệ, hoạt động huy động vốn và điều kiện tài chính.
Khi M2 tăng, điều đó cho thấy lượng tiền theo phạm vi đo lường rộng đang mở rộng. Tuy nhiên, không thể kết luận lạm phát chắc chắn tăng chỉ dựa vào biến động M2.
2.4. Khối tiền M3 – Tiền tệ mở rộng
M3 là thước đo tiền tệ rộng hơn M2 trong những quốc gia hoặc khu vực có sử dụng chỉ tiêu này.
Ngoài các thành phần của M2, M3 có thể tính thêm một số công cụ tài chính có tính chất gần với tiền.
Tùy hệ thống thống kê, những công cụ bổ sung có thể bao gồm hợp đồng mua lại, chứng chỉ quỹ thị trường tiền tệ hoặc một số giấy tờ có giá ngắn hạn.
Khối tiền M3 giúp cơ quan quản lý có thêm góc nhìn về quy mô tài sản tiền tệ và điều kiện thanh khoản của nền kinh tế.
Dù vậy, không phải mọi quốc gia đều công bố M3 và cách xác định thành phần có thể khác nhau.
2.5. Khối tiền L – Thước đo thanh khoản rộng
Trong một số tài liệu kinh tế học, L được sử dụng để mô tả một thước đo thanh khoản rộng, bao gồm tiền và những công cụ tài chính có khả năng chuyển đổi thành tiền tương đối dễ dàng.
Tùy định nghĩa, chỉ tiêu này có thể bao gồm thêm một số tài sản tài chính ngắn hạn ngoài các khối tiền truyền thống.
Điểm cần lưu ý là L không có một công thức thống nhất áp dụng cho mọi quốc gia. Vì vậy, khi nghiên cứu cần kiểm tra phương pháp thống kê của từng tổ chức.
2.6. Bảng so sánh các khối tiền trong nền kinh tế
| Khối tiền | Thành phần đặc trưng | Đặc điểm |
|---|---|---|
| M0 | Tiền mặt và dự trữ ngân hàng theo định nghĩa tiền cơ sở | Phục vụ hoạt động tiền tệ nền tảng |
| M1 | Tiền mặt, tiền gửi thanh toán | Thanh khoản rất cao |
| M2 | M1 và một số khoản tiền gửi khác | Phạm vi rộng hơn M1 |
| M3 | M2 và một số công cụ gần tiền | Phản ánh tiền tệ mở rộng |
| L | Các tài sản thanh khoản theo định nghĩa cụ thể | Phạm vi thống kê rộng |
Việc phân loại các khối tiền giúp nhà quản lý theo dõi xu hướng tiền tệ, đánh giá hoạt động ngân hàng và xây dựng chính sách phù hợp.
Đối với người dân, những chỉ tiêu này cũng giúp giải thích vì sao tiền mặt, tiền gửi thanh toán và tiền tiết kiệm có vai trò khác nhau trong nền kinh tế.
3. Những yếu tố ảnh hưởng đến cung cầu tiền tệ và ý nghĩa thực tiễn
Cung cầu tiền tệ không phải những đại lượng cố định mà liên tục biến động theo tình hình kinh tế, chính sách điều hành và hành vi của các chủ thể trên thị trường.
Việc hiểu rõ các yếu tố tác động giúp cá nhân, doanh nghiệp và nhà quản lý đưa ra quyết định tài chính phù hợp hơn.
3.1. Chính sách tiền tệ của ngân hàng trung ương
Ngân hàng trung ương đóng vai trò quan trọng trong việc điều hành chính sách tiền tệ nhằm ổn định giá trị đồng tiền và hỗ trợ những mục tiêu kinh tế vĩ mô.
Một số công cụ thường được sử dụng gồm:
- Lãi suất điều hành: Tác động đến chi phí vốn và mặt bằng lãi suất trên thị trường.
- Nghiệp vụ thị trường mở: Thực hiện mua hoặc bán giấy tờ có giá để điều tiết thanh khoản.
- Tỷ lệ dự trữ bắt buộc: Ảnh hưởng đến lượng vốn mà ngân hàng thương mại có thể sử dụng.
- Các công cụ tái cấp vốn: Hỗ trợ điều tiết nguồn vốn và thanh khoản trong hệ thống ngân hàng.
Khi nền kinh tế tăng trưởng chậm, chính sách tiền tệ nới lỏng có thể góp phần giảm chi phí vay vốn, thúc đẩy đầu tư và tiêu dùng.
Ngược lại, trong giai đoạn lạm phát tăng cao, chính sách thắt chặt tiền tệ có thể được áp dụng để hạn chế áp lực tăng giá.
3.2. Lãi suất và nhu cầu nắm giữ tiền
Lãi suất là một trong những yếu tố quan trọng ảnh hưởng đến cầu tiền tệ.
Khi lãi suất tăng, việc nắm giữ tiền không sinh lời trở nên kém hấp dẫn hơn so với những tài sản có khả năng tạo thu nhập.
Ngược lại, khi lãi suất giảm, chi phí cơ hội của việc giữ tiền cũng giảm, khiến nhu cầu nắm giữ tiền có thể tăng.
Tuy nhiên, tác động cụ thể còn phụ thuộc vào thu nhập, kỳ vọng và mục đích sử dụng tiền của từng cá nhân hoặc doanh nghiệp.
3.3. Lạm phát ảnh hưởng đến cung cầu tiền tệ như thế nào?
Lạm phát là hiện tượng mức giá chung của hàng hóa và dịch vụ tăng lên theo thời gian, làm giảm sức mua của một đơn vị tiền tệ.
Khi giá cả tăng, người dân cần nhiều tiền danh nghĩa hơn để thực hiện cùng một lượng giao dịch.
Ví dụ, nếu một gia đình trước đây cần 8 triệu đồng mỗi tháng cho sinh hoạt nhưng chi phí tăng lên 9 triệu đồng, nhu cầu tiền phục vụ giao dịch của gia đình cũng có thể tăng.
Ngoài ra, kỳ vọng lạm phát còn ảnh hưởng đến quyết định tiết kiệm, vay vốn và đầu tư.
Tuy nhiên, cần phân biệt giữa sự gia tăng cầu tiền danh nghĩa do giá cả tăng và sự thay đổi trong nhu cầu nắm giữ tiền thực tế.
3.4. Thu nhập và tốc độ phát triển kinh tế
Khi thu nhập tăng, người dân thường có nhu cầu giao dịch lớn hơn. Doanh nghiệp cũng cần nhiều nguồn vốn hơn để mở rộng sản xuất, thanh toán và đầu tư.
Trong giai đoạn kinh tế phát triển mạnh, nhu cầu tiền phục vụ giao dịch có thể gia tăng.
Ngược lại, khi kinh tế suy giảm, hoạt động tiêu dùng và đầu tư có thể chậm lại, ảnh hưởng đến nhu cầu sử dụng tiền.
Dù vậy, trong thời kỳ bất ổn, nhu cầu giữ tiền dự phòng vẫn có thể tăng do tâm lý thận trọng.
3.5. Cung cầu tiền tệ tác động đến đời sống như thế nào?
Những biến động trên thị trường tiền tệ có thể ảnh hưởng trực tiếp đến đời sống hằng ngày.
Đối với người gửi tiết kiệm, sự thay đổi của lãi suất tác động đến thu nhập từ tiền gửi.
Đối với người vay vốn, lãi suất ảnh hưởng đến chi phí vay mua nhà, mua xe hoặc phục vụ hoạt động kinh doanh.
Đối với doanh nghiệp, điều kiện tiền tệ quyết định một phần khả năng tiếp cận nguồn vốn, chi phí tài chính và kế hoạch mở rộng sản xuất.
Chính vì vậy, theo dõi cung cầu tiền tệ giúp các chủ thể kinh tế chủ động hơn trong việc lập kế hoạch tài chính, quản lý dòng tiền và lựa chọn thời điểm đầu tư.
3.6. Ý nghĩa của việc nghiên cứu các khối tiền
Việc phân loại và theo dõi các khối tiền giúp cơ quan quản lý đánh giá xu hướng mở rộng tiền tệ và tình hình thanh khoản trong hệ thống tài chính.
Thông qua các chỉ tiêu như M1 và M2, nhà hoạch định chính sách có thể kết hợp với dữ liệu lãi suất, tín dụng, lạm phát và tăng trưởng kinh tế để xây dựng phương án điều hành phù hợp.
Đối với người dân, hiểu các khối tiền còn giúp phân biệt giữa tiền phục vụ thanh toán và những khoản tài sản được nắm giữ nhằm tiết kiệm hoặc sinh lời.
Đây là nền tảng quan trọng để nâng cao kiến thức tài chính và sử dụng tiền hiệu quả hơn.
4. Câu hỏi thường gặp (FAQs) về cung cầu tiền tệ
4.1. Cung cầu tiền tệ là gì?
Cung cầu tiền tệ là mối quan hệ giữa lượng tiền được cung ứng trong nền kinh tế và nhu cầu nắm giữ tiền của cá nhân, doanh nghiệp, tổ chức. Mối quan hệ này có vai trò quan trọng trong việc xác định trạng thái cân bằng trên thị trường tiền tệ.
4.2. Cung tiền tăng có làm lạm phát tăng không?
Cung tiền tăng không đồng nghĩa với việc lạm phát chắc chắn tăng ngay lập tức. Tác động còn phụ thuộc vào tốc độ tăng trưởng sản xuất, nhu cầu nắm giữ tiền, tốc độ lưu thông tiền và nhiều yếu tố kinh tế khác.
4.3. Sự khác biệt giữa M1 và M2 là gì?
M1 chủ yếu bao gồm tiền mặt và tiền gửi có thể sử dụng trực tiếp để thanh toán. M2 có phạm vi rộng hơn, thường bao gồm M1 cùng một số khoản tiền gửi tiết kiệm và tiền gửi có kỳ hạn theo quy định thống kê.
4.4. Khối tiền nào có tính thanh khoản cao nhất?
Trong các thước đo tiền tệ phổ biến, những thành phần thuộc M1 thường có tính thanh khoản cao nhất vì có thể sử dụng trực tiếp cho giao dịch và thanh toán mà không cần chuyển đổi phức tạp.
4.5. Ai quyết định lượng cung tiền trong nền kinh tế?
Ngân hàng trung ương có vai trò quan trọng trong việc điều hành điều kiện tiền tệ. Tuy nhiên, lượng cung tiền thực tế còn chịu ảnh hưởng từ hoạt động cấp tín dụng của ngân hàng thương mại, nhu cầu vay vốn và hành vi của các chủ thể kinh tế.
4.6. Tại sao cần phân loại các khối tiền?
Phân loại các khối tiền giúp đánh giá quy mô tiền tệ, mức độ thanh khoản và xu hướng vận động của những tài sản mang tính tiền tệ. Đây là thông tin hữu ích cho việc phân tích kinh tế và hoạch định chính sách.
4.7. Cầu tiền tăng có khiến lãi suất tăng không?
Trong mô hình thị trường tiền tệ đơn giản, nếu cầu tiền tăng trong khi cung tiền không đổi, lãi suất cân bằng có xu hướng tăng. Tuy nhiên, trên thực tế, kết quả còn phụ thuộc vào chính sách điều hành và những biến động của thị trường tài chính.
4.8. Cung cầu tiền tệ có ảnh hưởng đến tỷ giá hối đoái không?
Có. Những thay đổi về chính sách tiền tệ, lãi suất và kỳ vọng kinh tế có thể ảnh hưởng đến nhu cầu nắm giữ đồng nội tệ, dòng vốn quốc tế và tỷ giá hối đoái. Mức độ tác động phụ thuộc vào cơ chế tỷ giá và điều kiện kinh tế của từng quốc gia.
4.9. Tiền gửi tiết kiệm có được tính vào cung tiền không?
Có, nếu khoản tiền gửi đáp ứng tiêu chí của thước đo đang được sử dụng. Tiền gửi tiết kiệm thường được tính trong những khối tiền rộng như M2, thay vì thuộc nhóm tiền giao dịch hẹp M1.
4.10. Làm thế nào để theo dõi cung tiền tại Việt Nam?
Người đọc có thể tham khảo các báo cáo, số liệu thống kê và thông tin điều hành chính sách tiền tệ được công bố bởi Ngân hàng Nhà nước Việt Nam cùng những cơ quan thống kê có thẩm quyền.
5. Kết luận
Hiểu rõ cung cầu tiền tệ là gì và đặc điểm các khối tiền giúp bạn nắm bắt cách vận hành của nền kinh tế. Từ M1 đến M3 và những thước đo thanh khoản rộng, mỗi chỉ tiêu đều mang ý nghĩa riêng. Đây là nền tảng để nhận diện biến động tài chính.
